長引く物価高や「お金のデジタル化」の進展により、お金は「預けるもの」から自ら「選び、動かすもの」へと変わりつつある。新NISAなど選択肢が増える中、金融行動は年齢や収入といった属性だけでは一概に捉えきれない。
そこでカギを握るのが、個々の「お金に対する価値観」である。この価値観は、金融商品の選び方にとどまらず、「何を基準に商品を買うか」という購買行動にも表れる。本記事では、最新データから令和のお金事情を読み解き、さらに生活者を7タイプに分類して分析することで、お金に対する価値観が、日常の購買・生活行動にどう結びつくのかを明らかにする。
スマートフォンが手放せない毎日を送るうち、お金との関わり方も少しずつ変わってきたようだ。まずは実態から確認してみよう。
金融行動を捉える大規模データベース「MAT-kit®」の2026年版を用い、金融機関・サービスの利用実態を確認した。
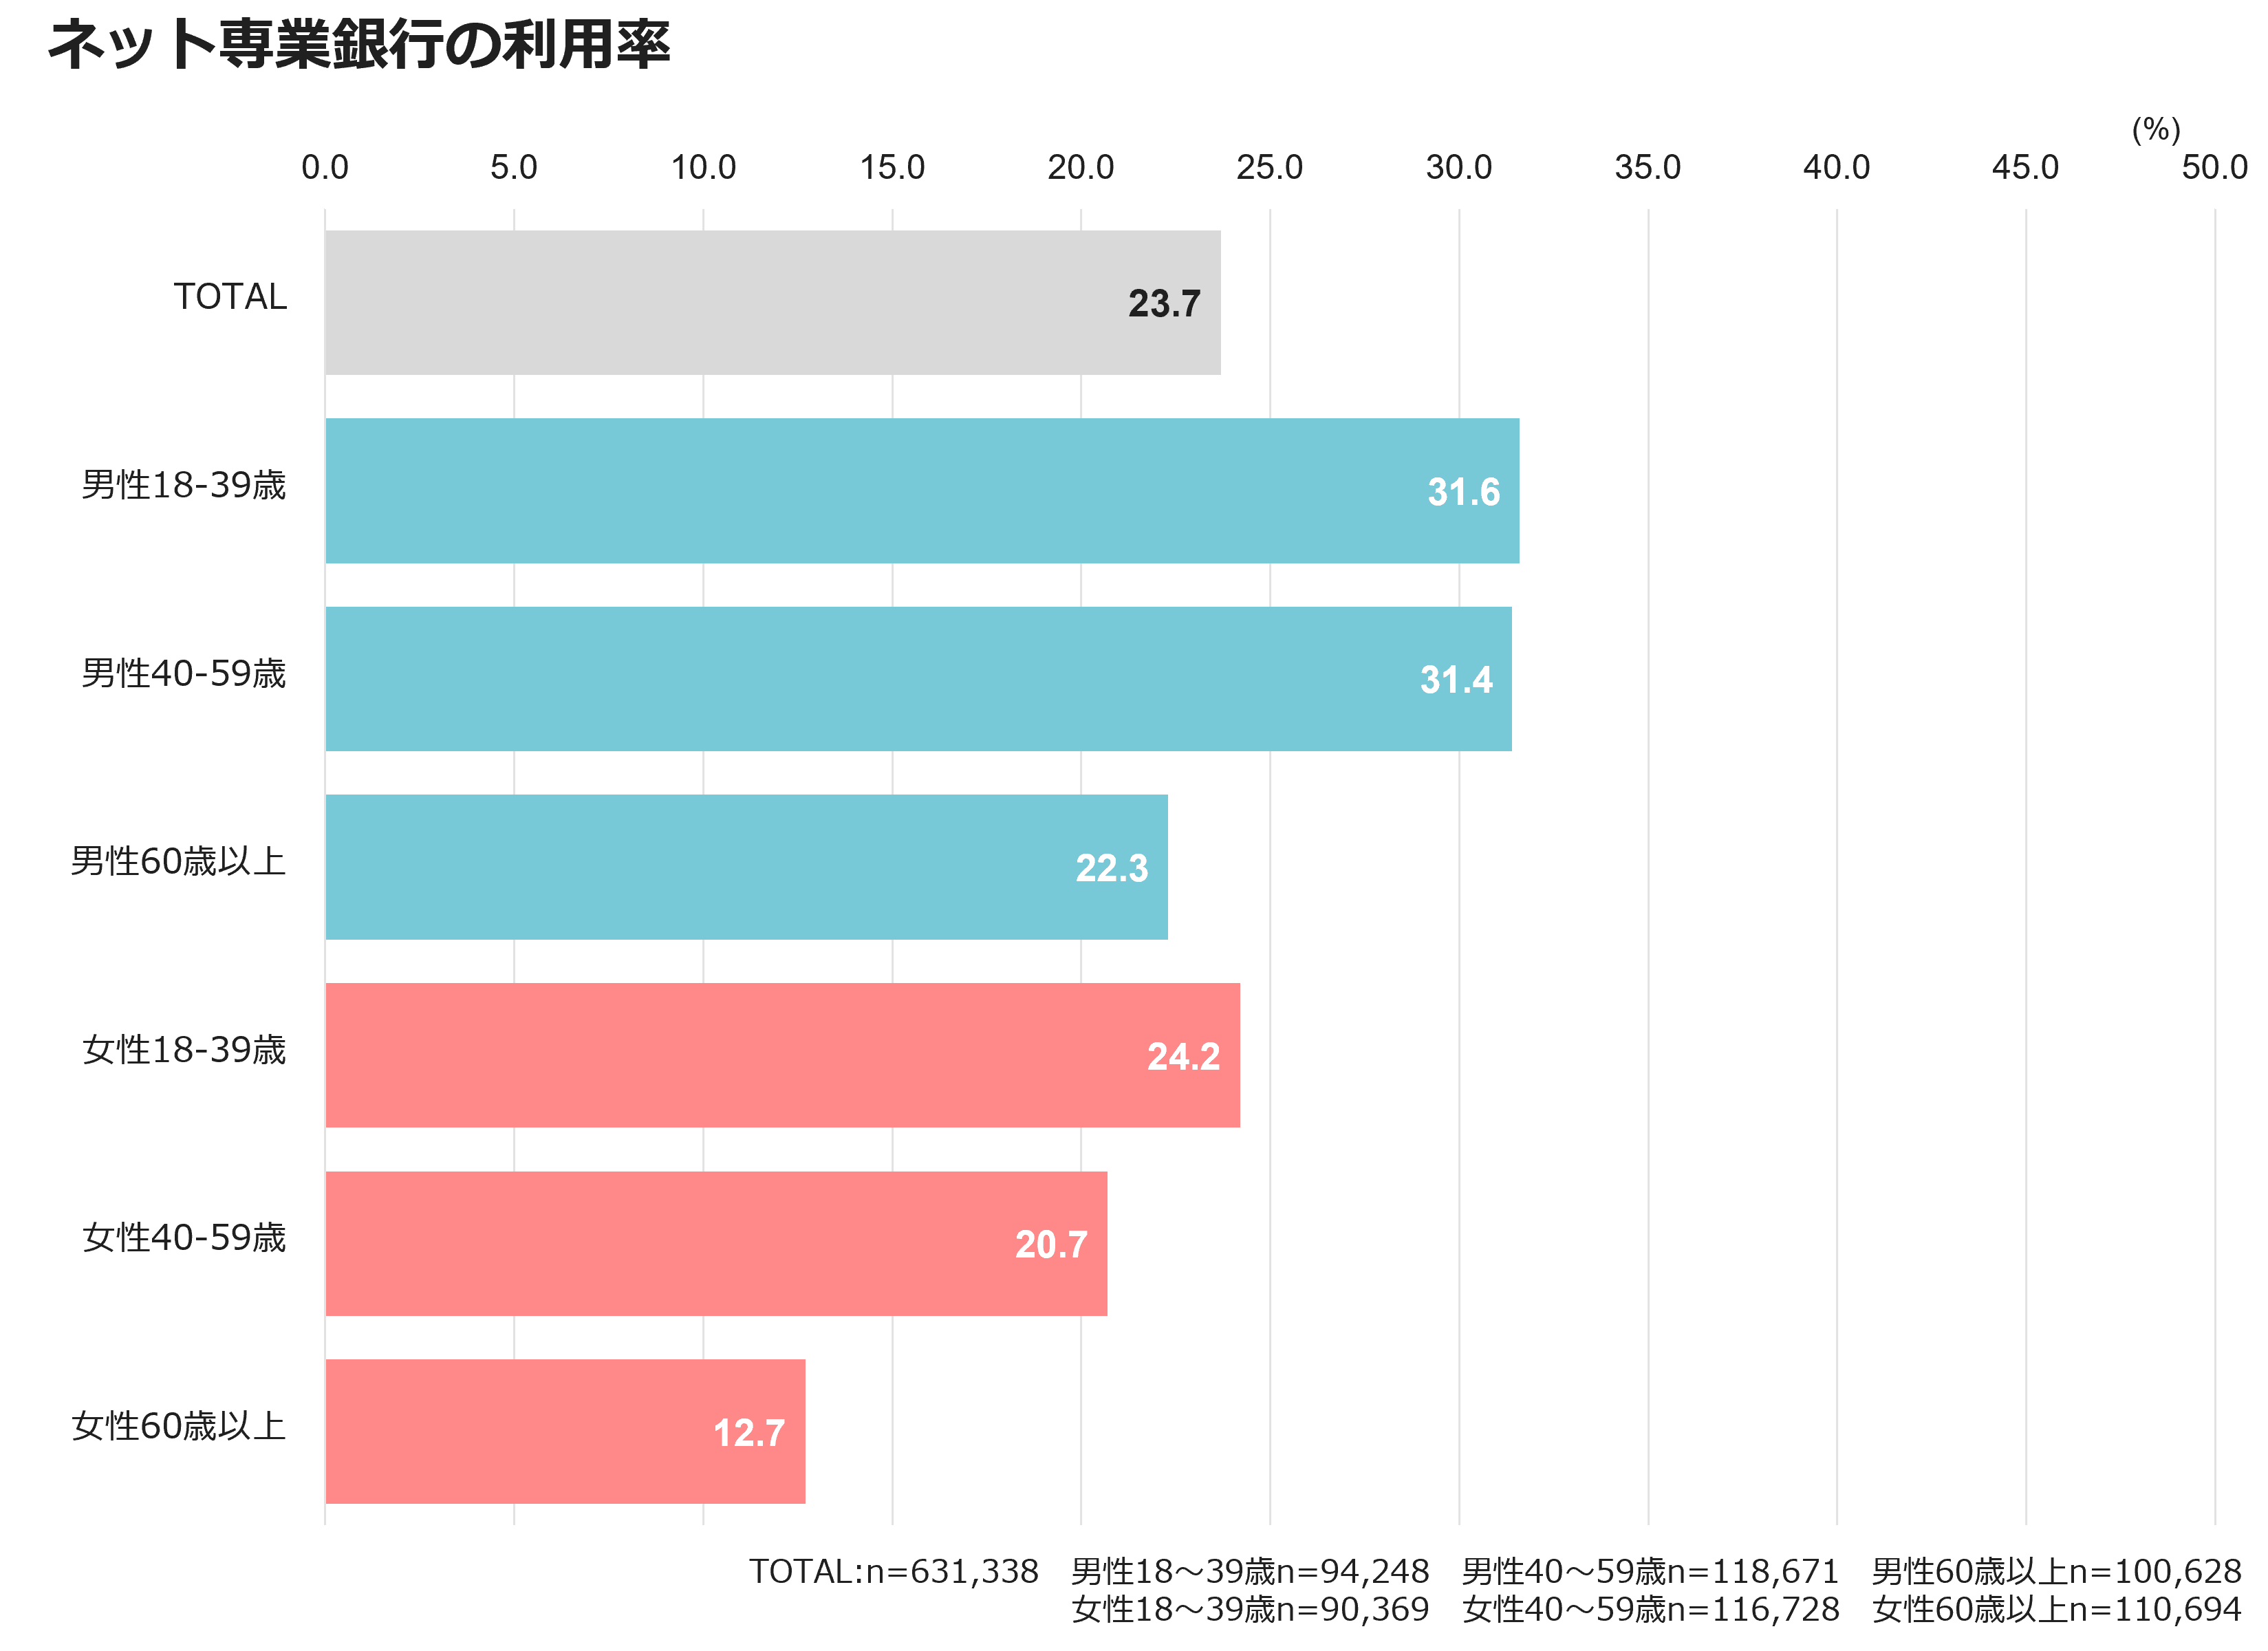
取引のある金融機関は、ゆうちょ銀行62.1%、地方銀行50.7%、メガバンク3行42.0%に続き、ネット専業銀行が23.7%であった。
ネット専業銀行は60歳未満男性の約3割、18~39歳女性の約4分の1が利用している。店舗を持たないことによる運営コストの低さを生かした預金金利や手数料に加え、ポイント経済圏との連携も利用の広がりを後押ししていそうだ。こうした利便性と経済的なメリットへの評価が、既存銀行との併用を広げていると考えられる。
図表1
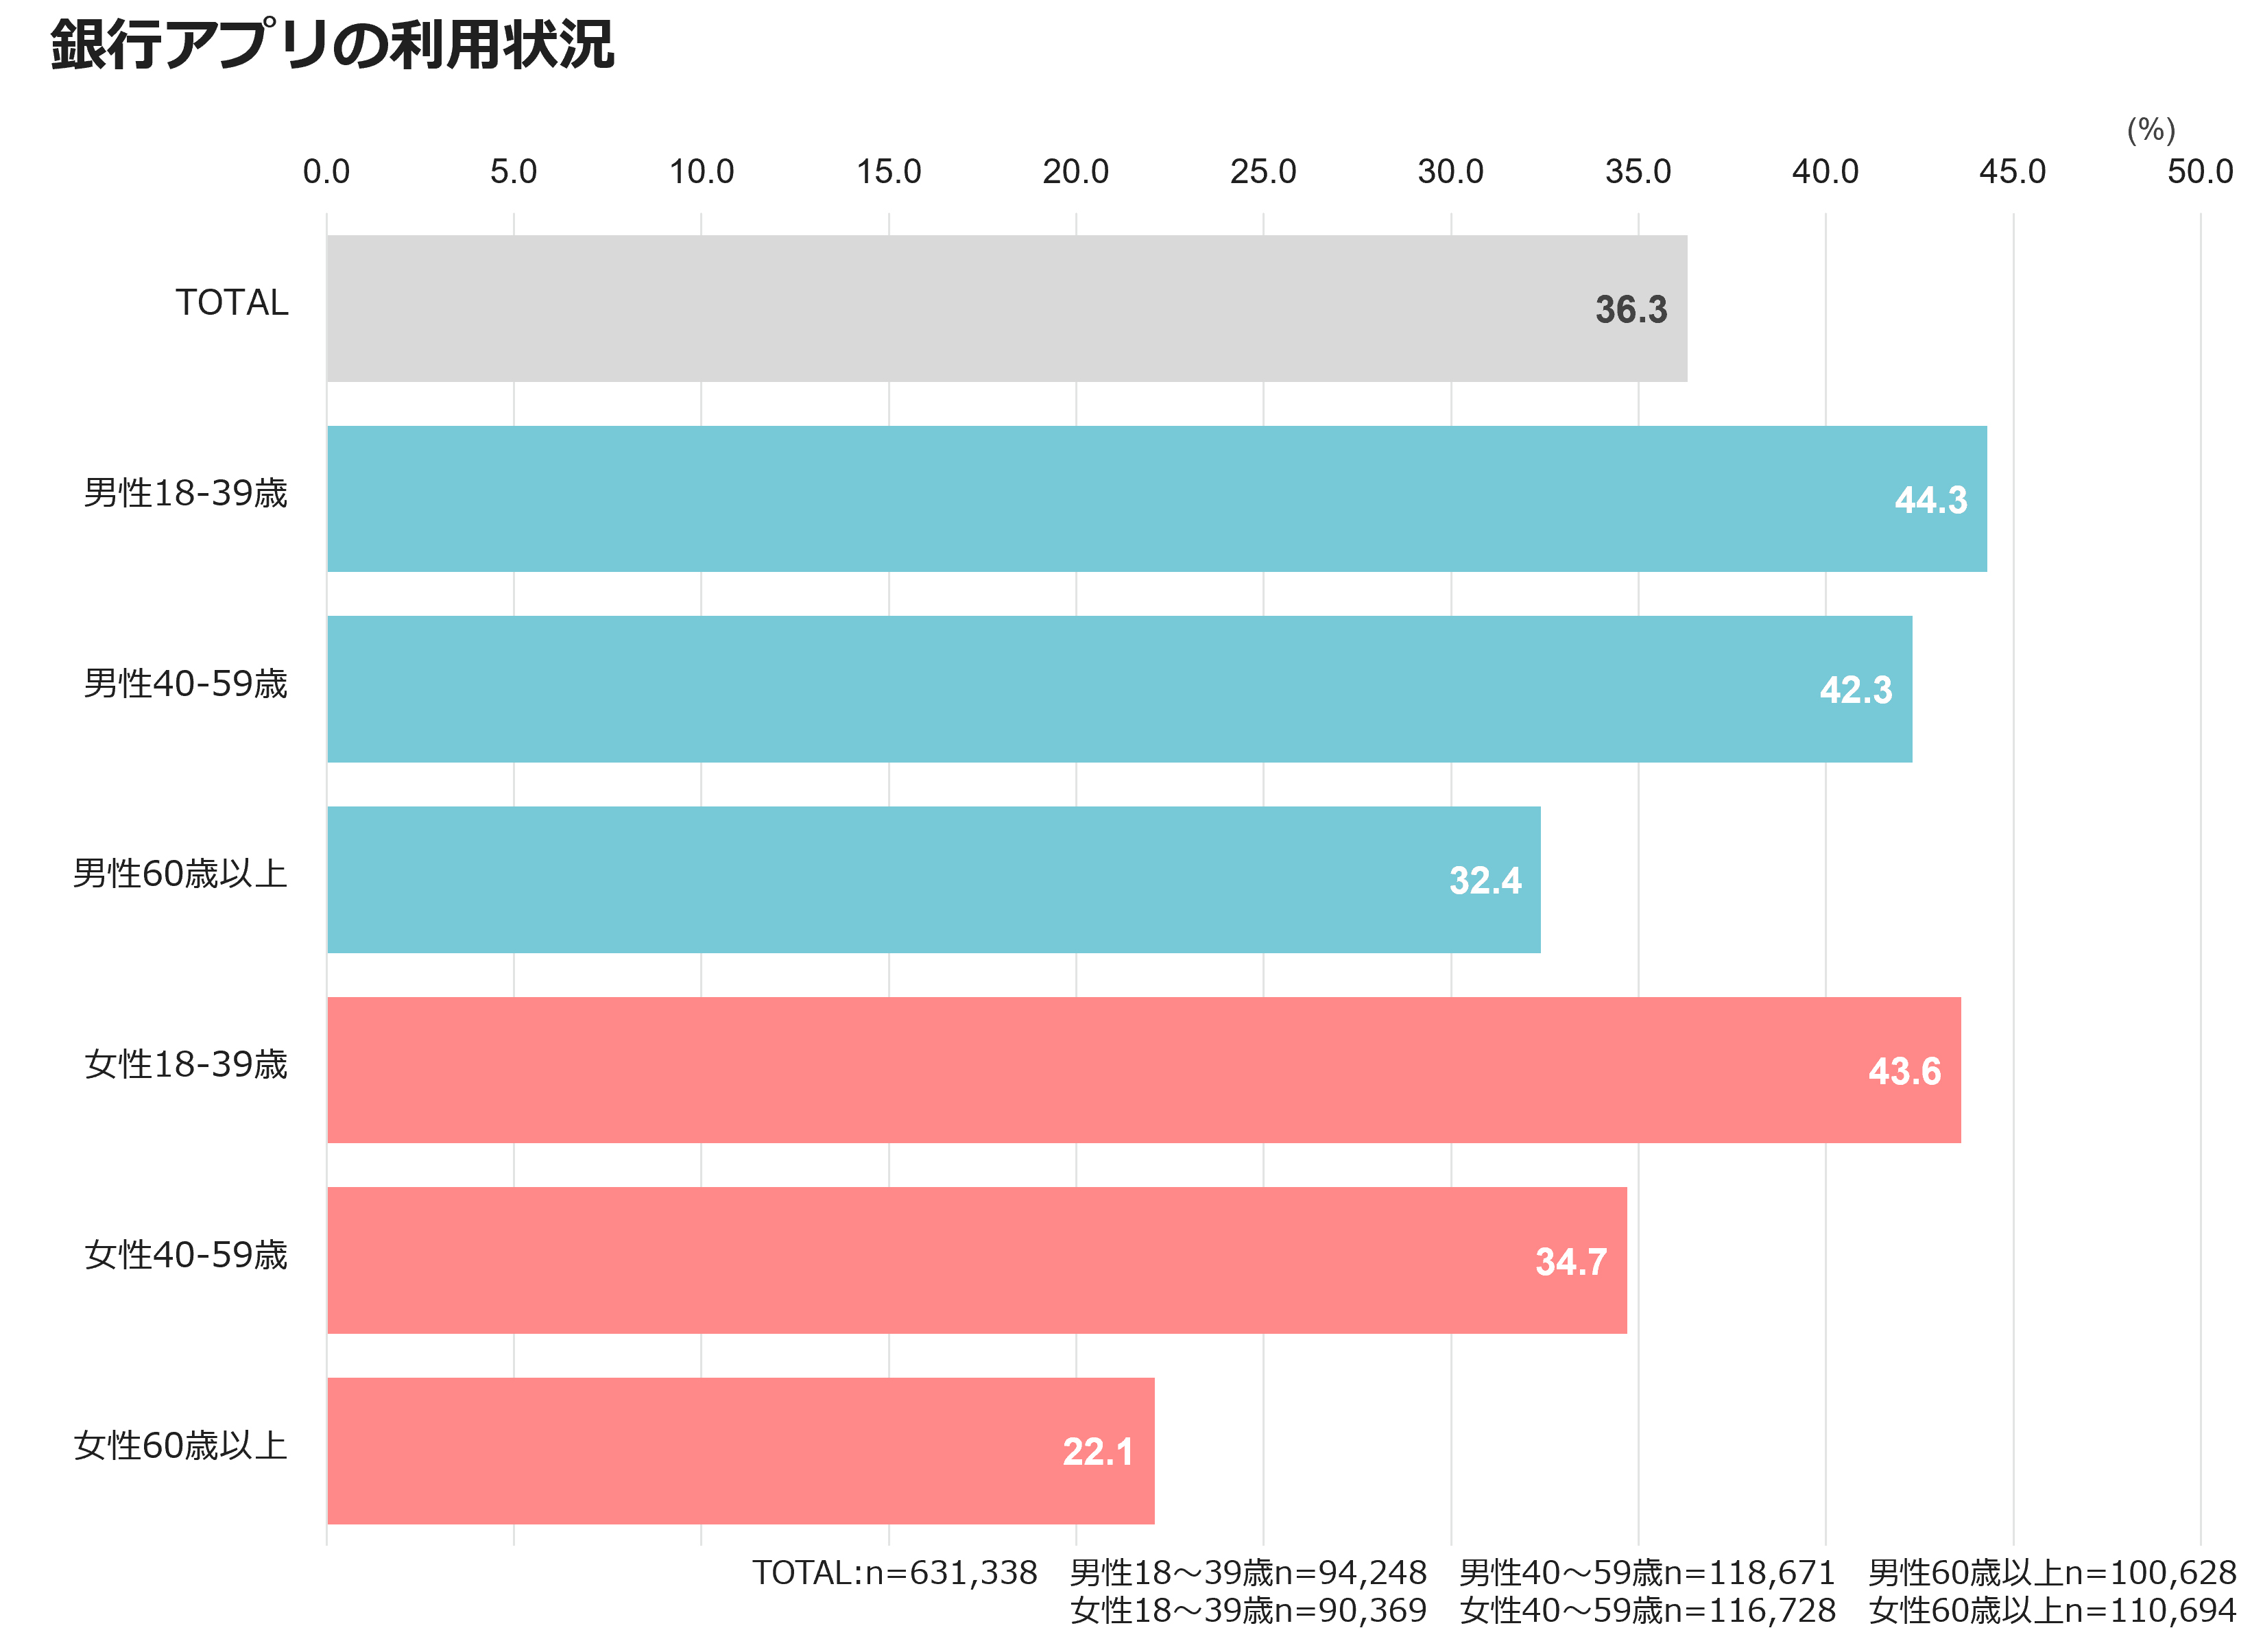
次に、銀行へ行かず、手元で残高確認や振込ができる銀行アプリを見てみよう。ネット専業銀行の利用率は、男性が総じて高い傾向を示したが、銀行アプリではTOTAL36.3%であり、18~39歳では男性44.3%、女性43.6%と同様の利用率となった。時間や場所を選ばず取引できるほか、ATMへ行く手間を省けること、入出金通知で管理しやすいこと、キャッシュレス決済や証券口座などと連携できることが利用を後押ししている可能性が高い。スマートフォン一つで金融取引を完結できることも、特に若年層の利用を支えている。
図表2
お金の変化は預金や管理にとどまらず、日常の支払い場面にも及んでいる。支払い手段のデジタル化も進み、経済産業省によると、2025年のコード決済額は16.6兆円で、キャッシュレス決済額の10.2%を占めた。
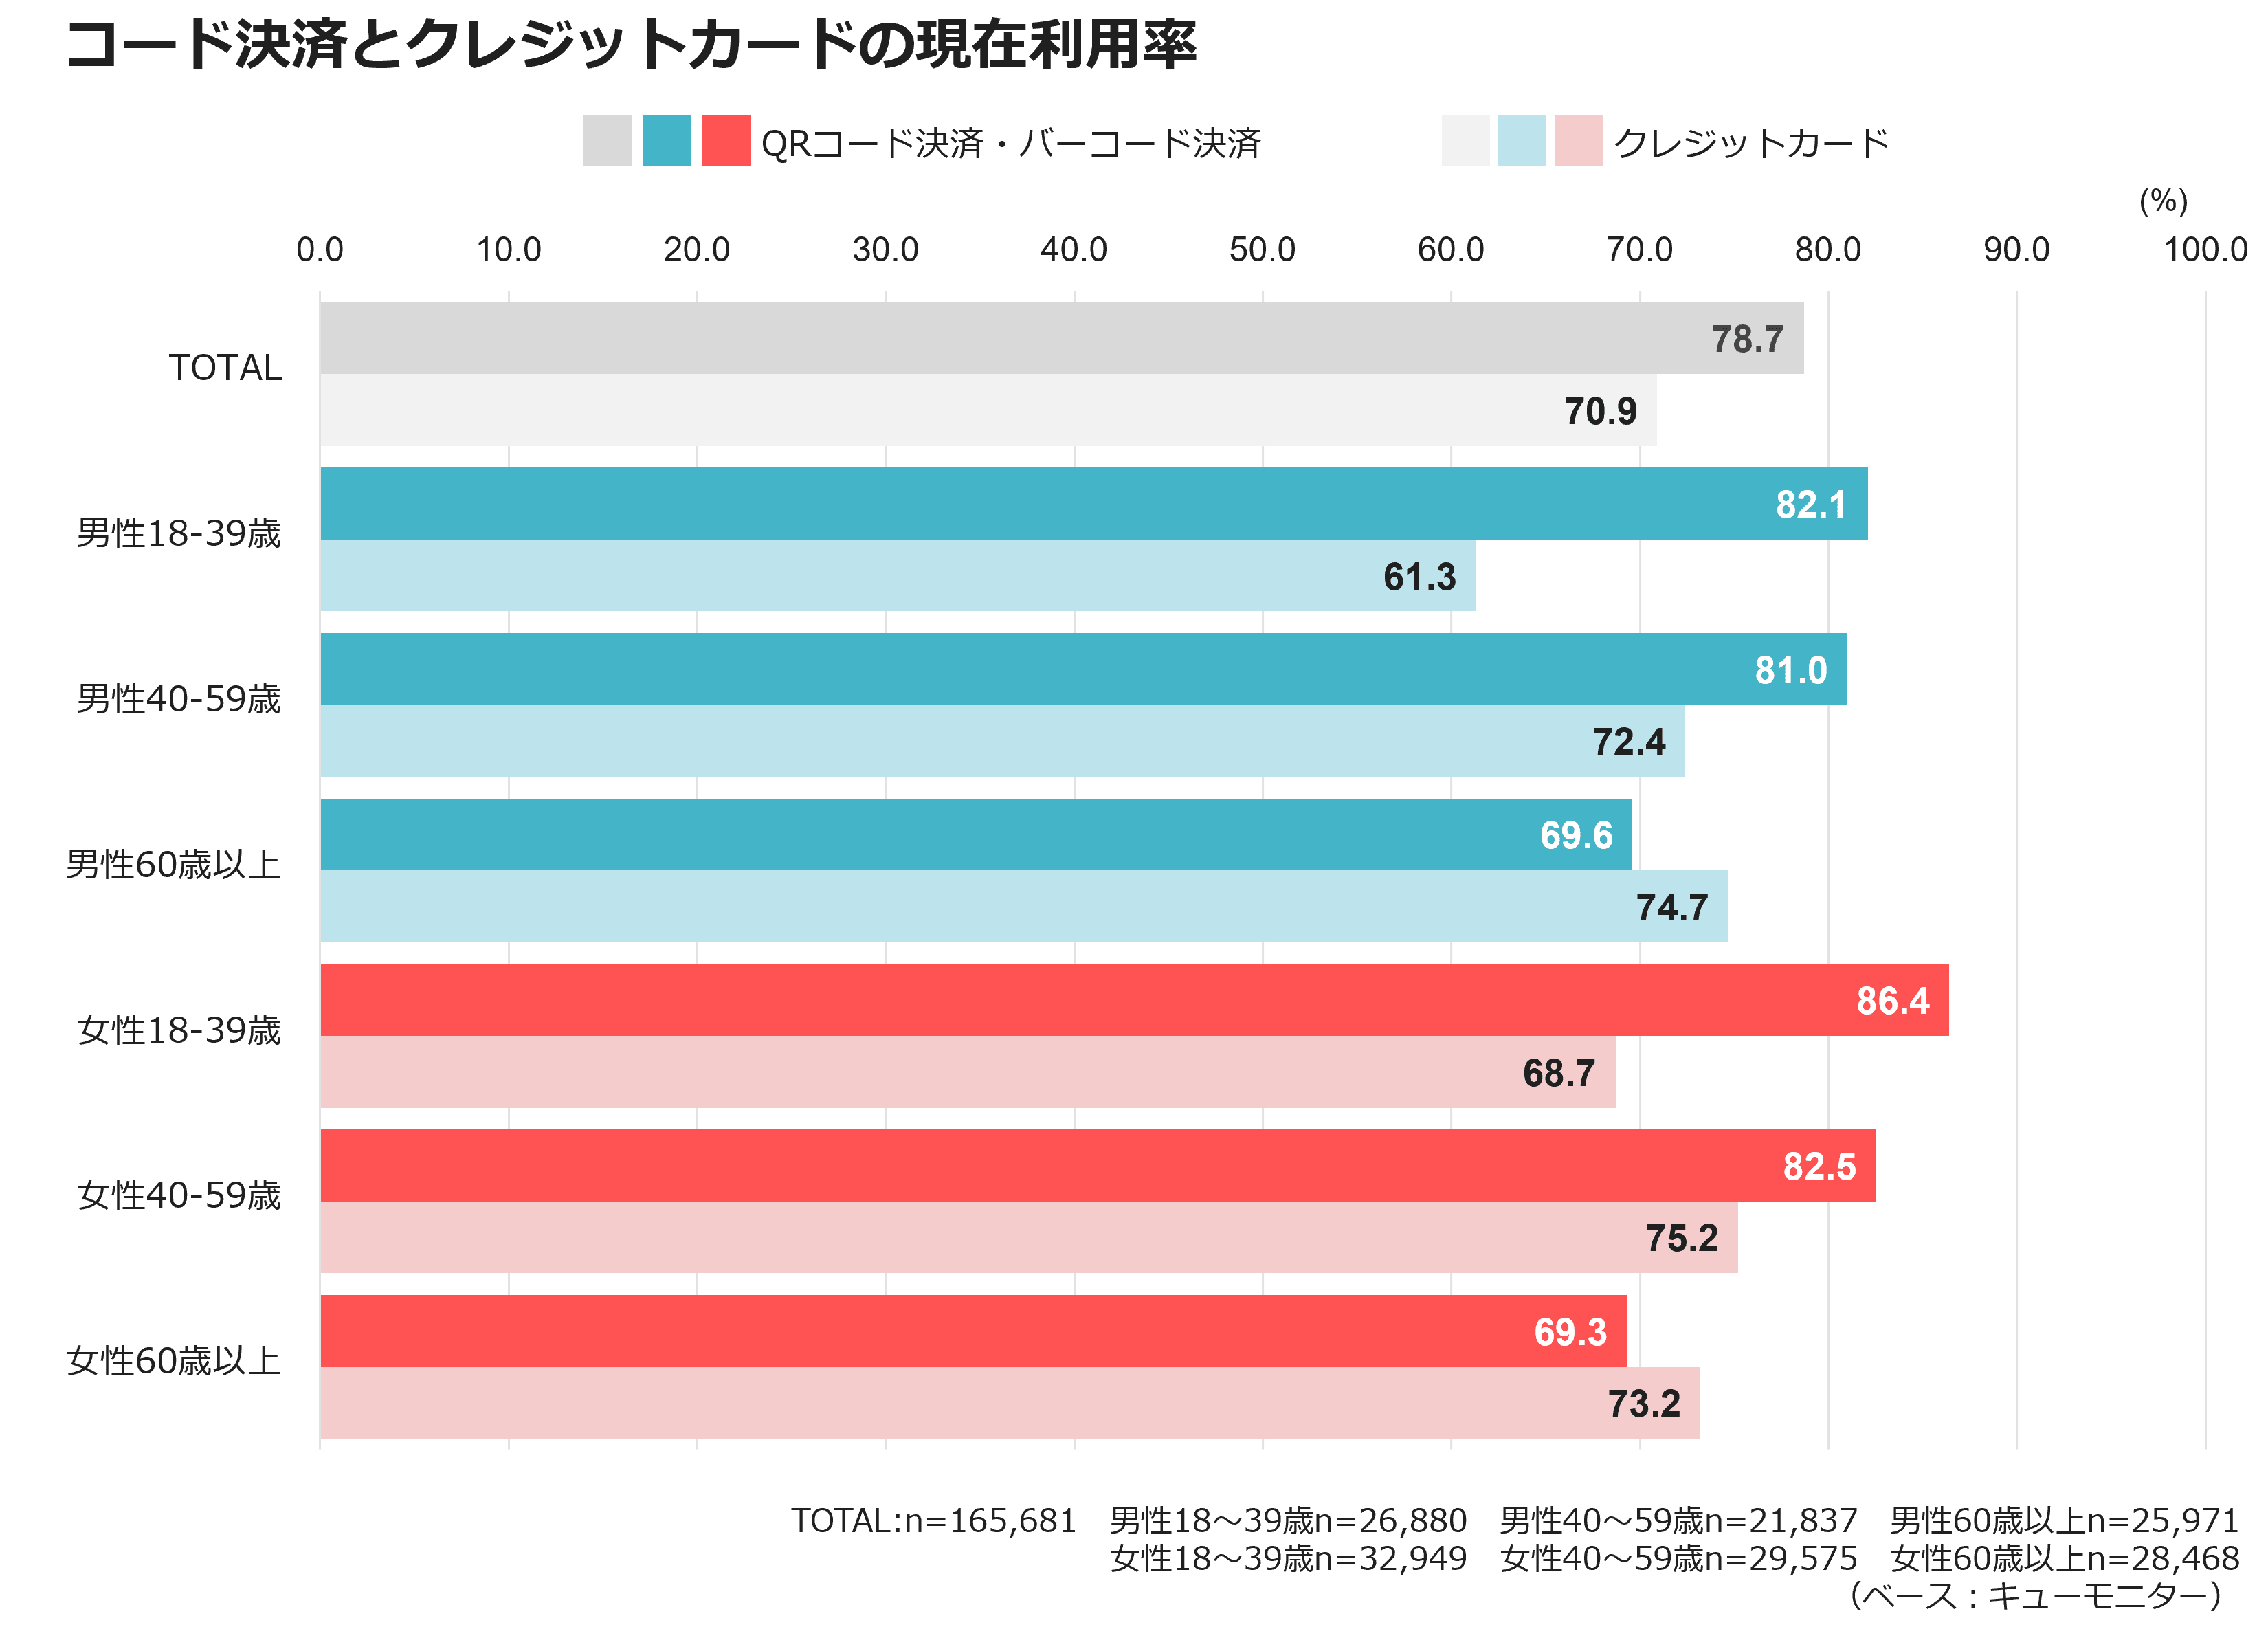
図表3は、コード決済とクレジットカードの現在利用率を年代別に見たものである。コード決済を「現在利用している」人は全体で78.7%となり、クレジットカードを現在利用している割合70.9%を7.8ポイント上回っている。18~39歳では、コード決済がクレジットカードを、男性で20.8ポイント、女性で17.7ポイント上回った。
スマートフォンだけで手軽に始められ、会計も素早いことに加え、ポイント還元やキャンペーンの多さが背景にある。特にスマートフォンに慣れた若年層では、日常の少額決済を中心に利用が定着し、決済手段の主役の一つになりつつある。
図表3
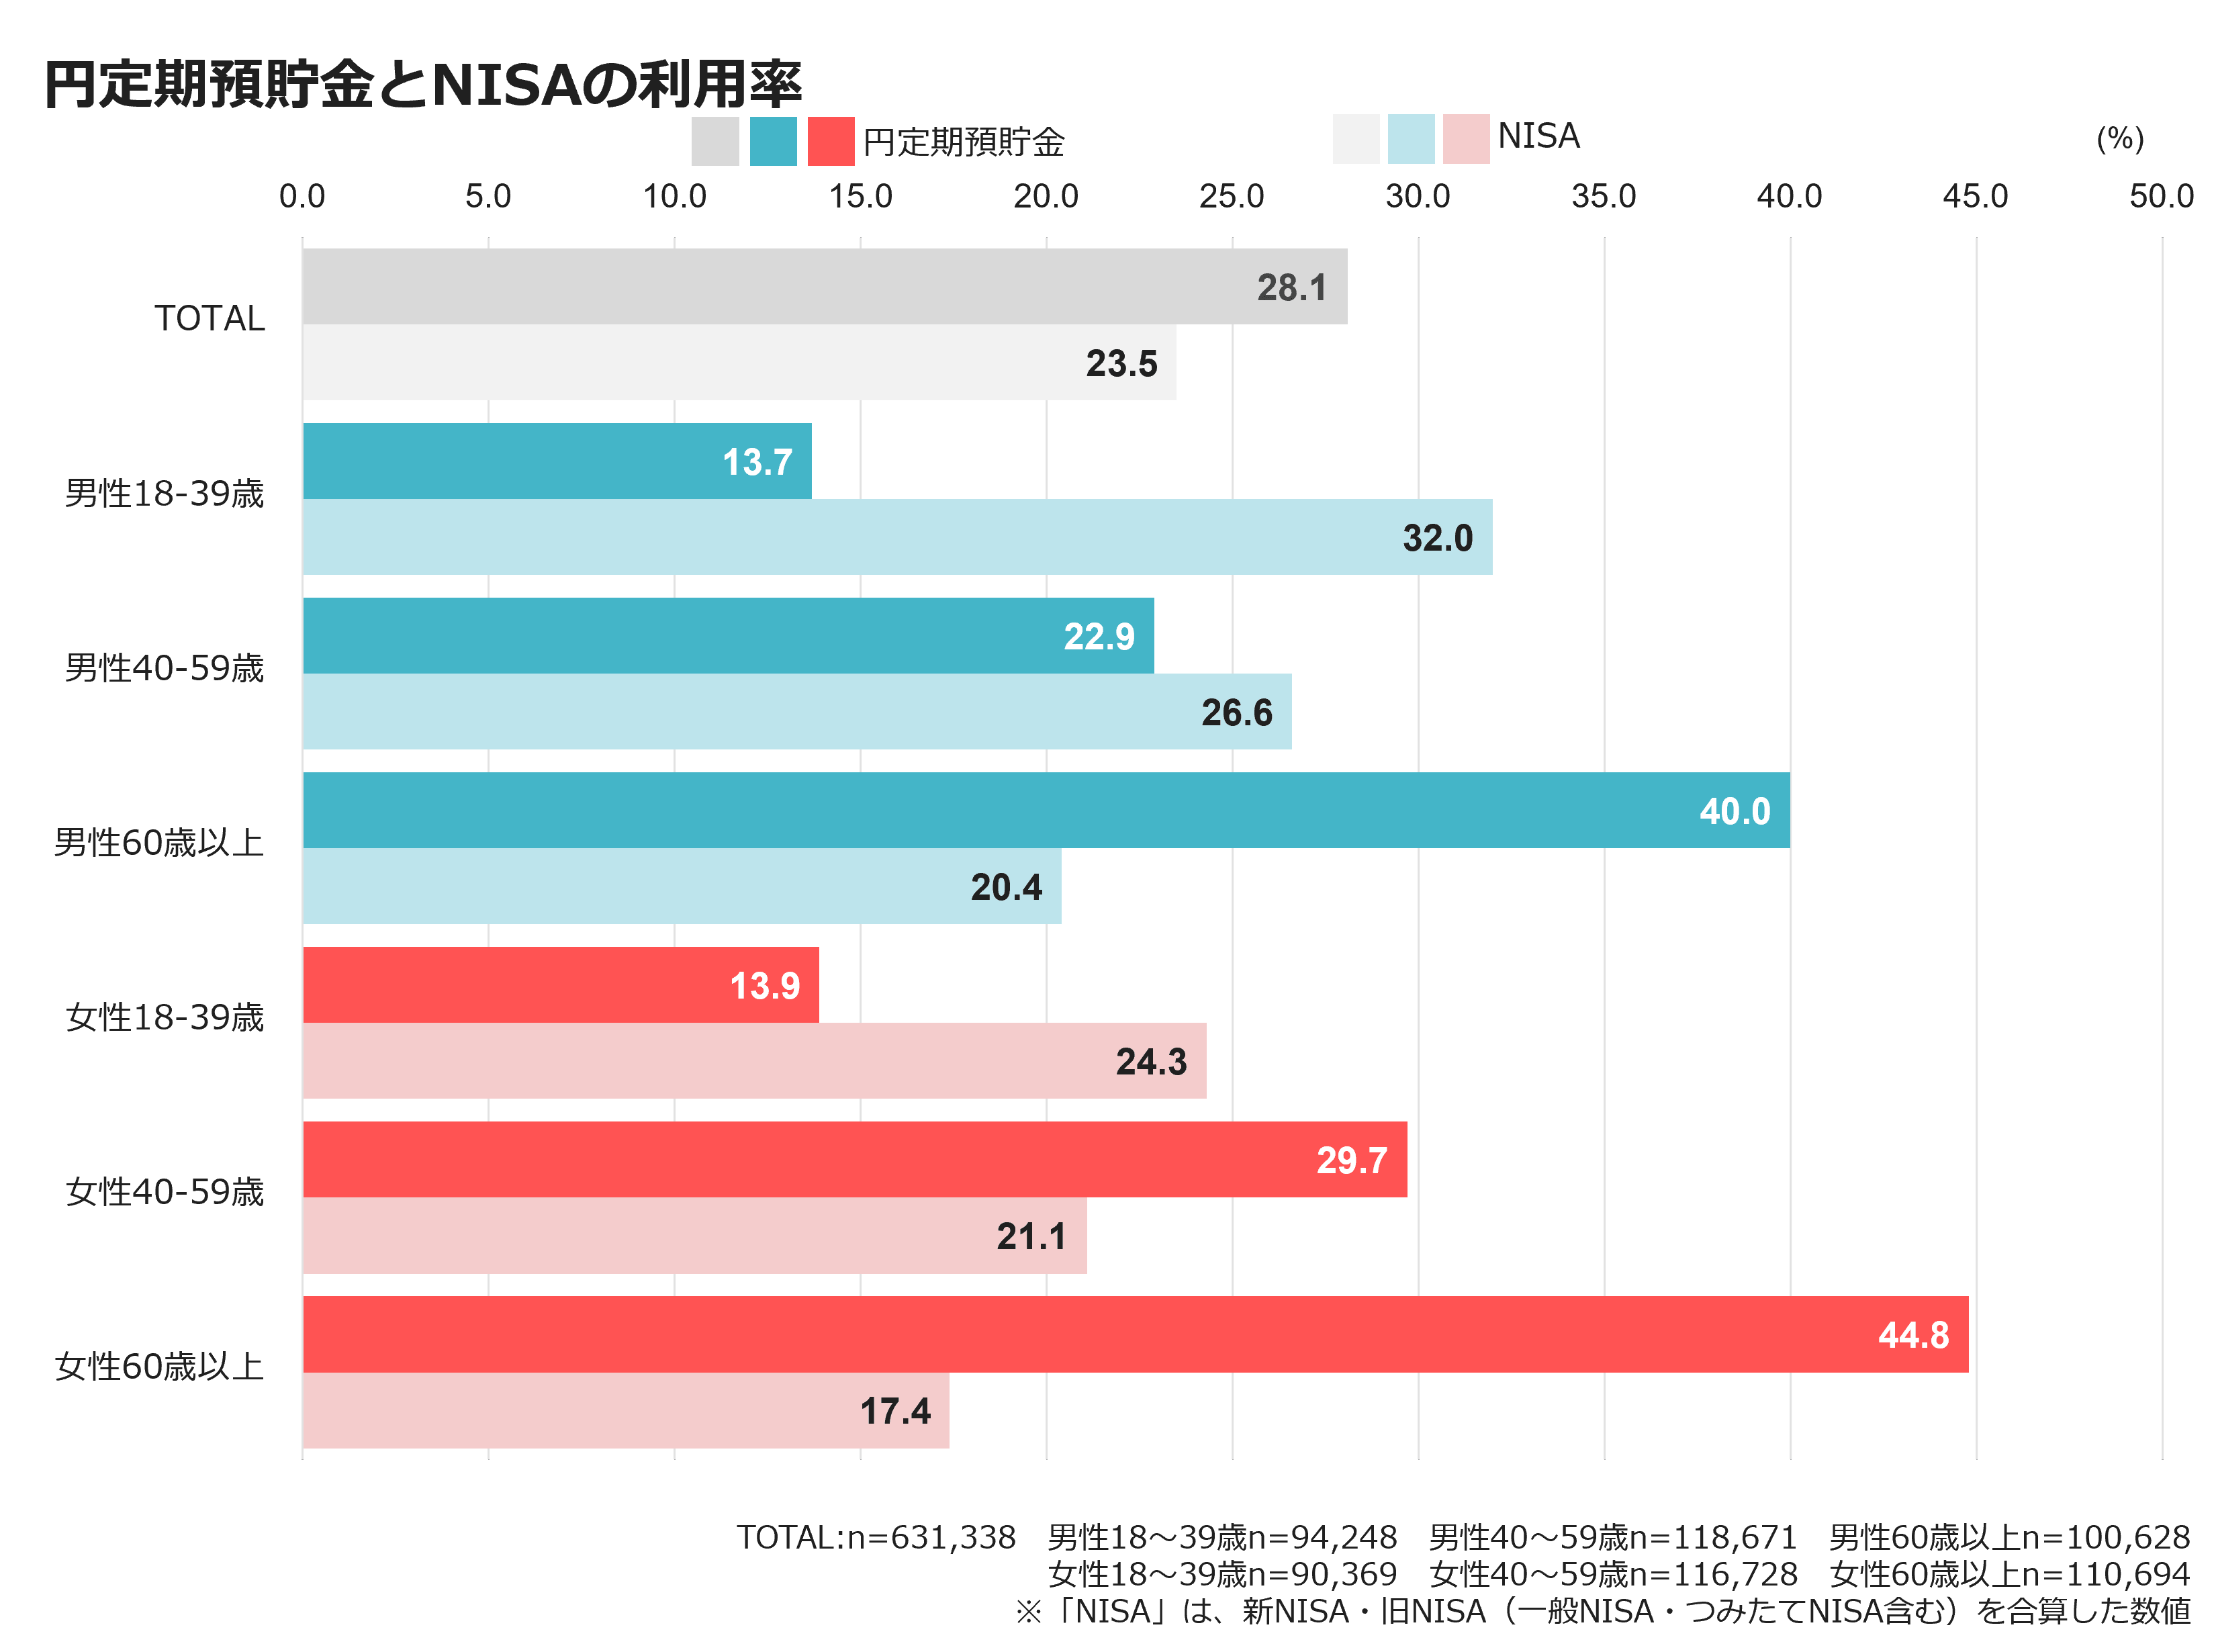
次に、「貯める」手段の代表として円定期預貯金、「増やす」手段の代表としてNISA※の利用率を世代別に確認した。
TOTALの利用者は円定期預貯金28.1%、NISA23.5%であり、円定期預貯金が4.6ポイント高い。性年代別に見ると18~39歳男性ではNISAが円定期預貯金を18.3ポイント上回り、60歳以上男性では円定期預貯金がNISAを19.6ポイント上回った。女性も18~39歳はNISA、60歳以上は円定期預貯金が高い。若年層では資産形成、高年齢層では元本の安定性がより重視されていることがうかがえる。
図表4
ネット専業銀行や銀行アプリ、コード決済が広がり、お金は金融機関に「預けて任せるもの」から、生活者が自ら情報を得て、選び、動かすものへ変化している。しかし、選択肢が増えても全員が同じ方向に動くわけではない。資産を増やしたい人、安心を優先したい人、専門家に相談したい人など判断基準は異なる。
生活者の金融行動を理解するためには、年齢や性別、収入といった属性だけでなく、「何を重視してお金と向き合い、どう使っているのか」という価値観を見る必要がありそうだ。そこで次章では、お金に対する価値観から生活者を7つのタイプに分け、その特徴を見ていく。
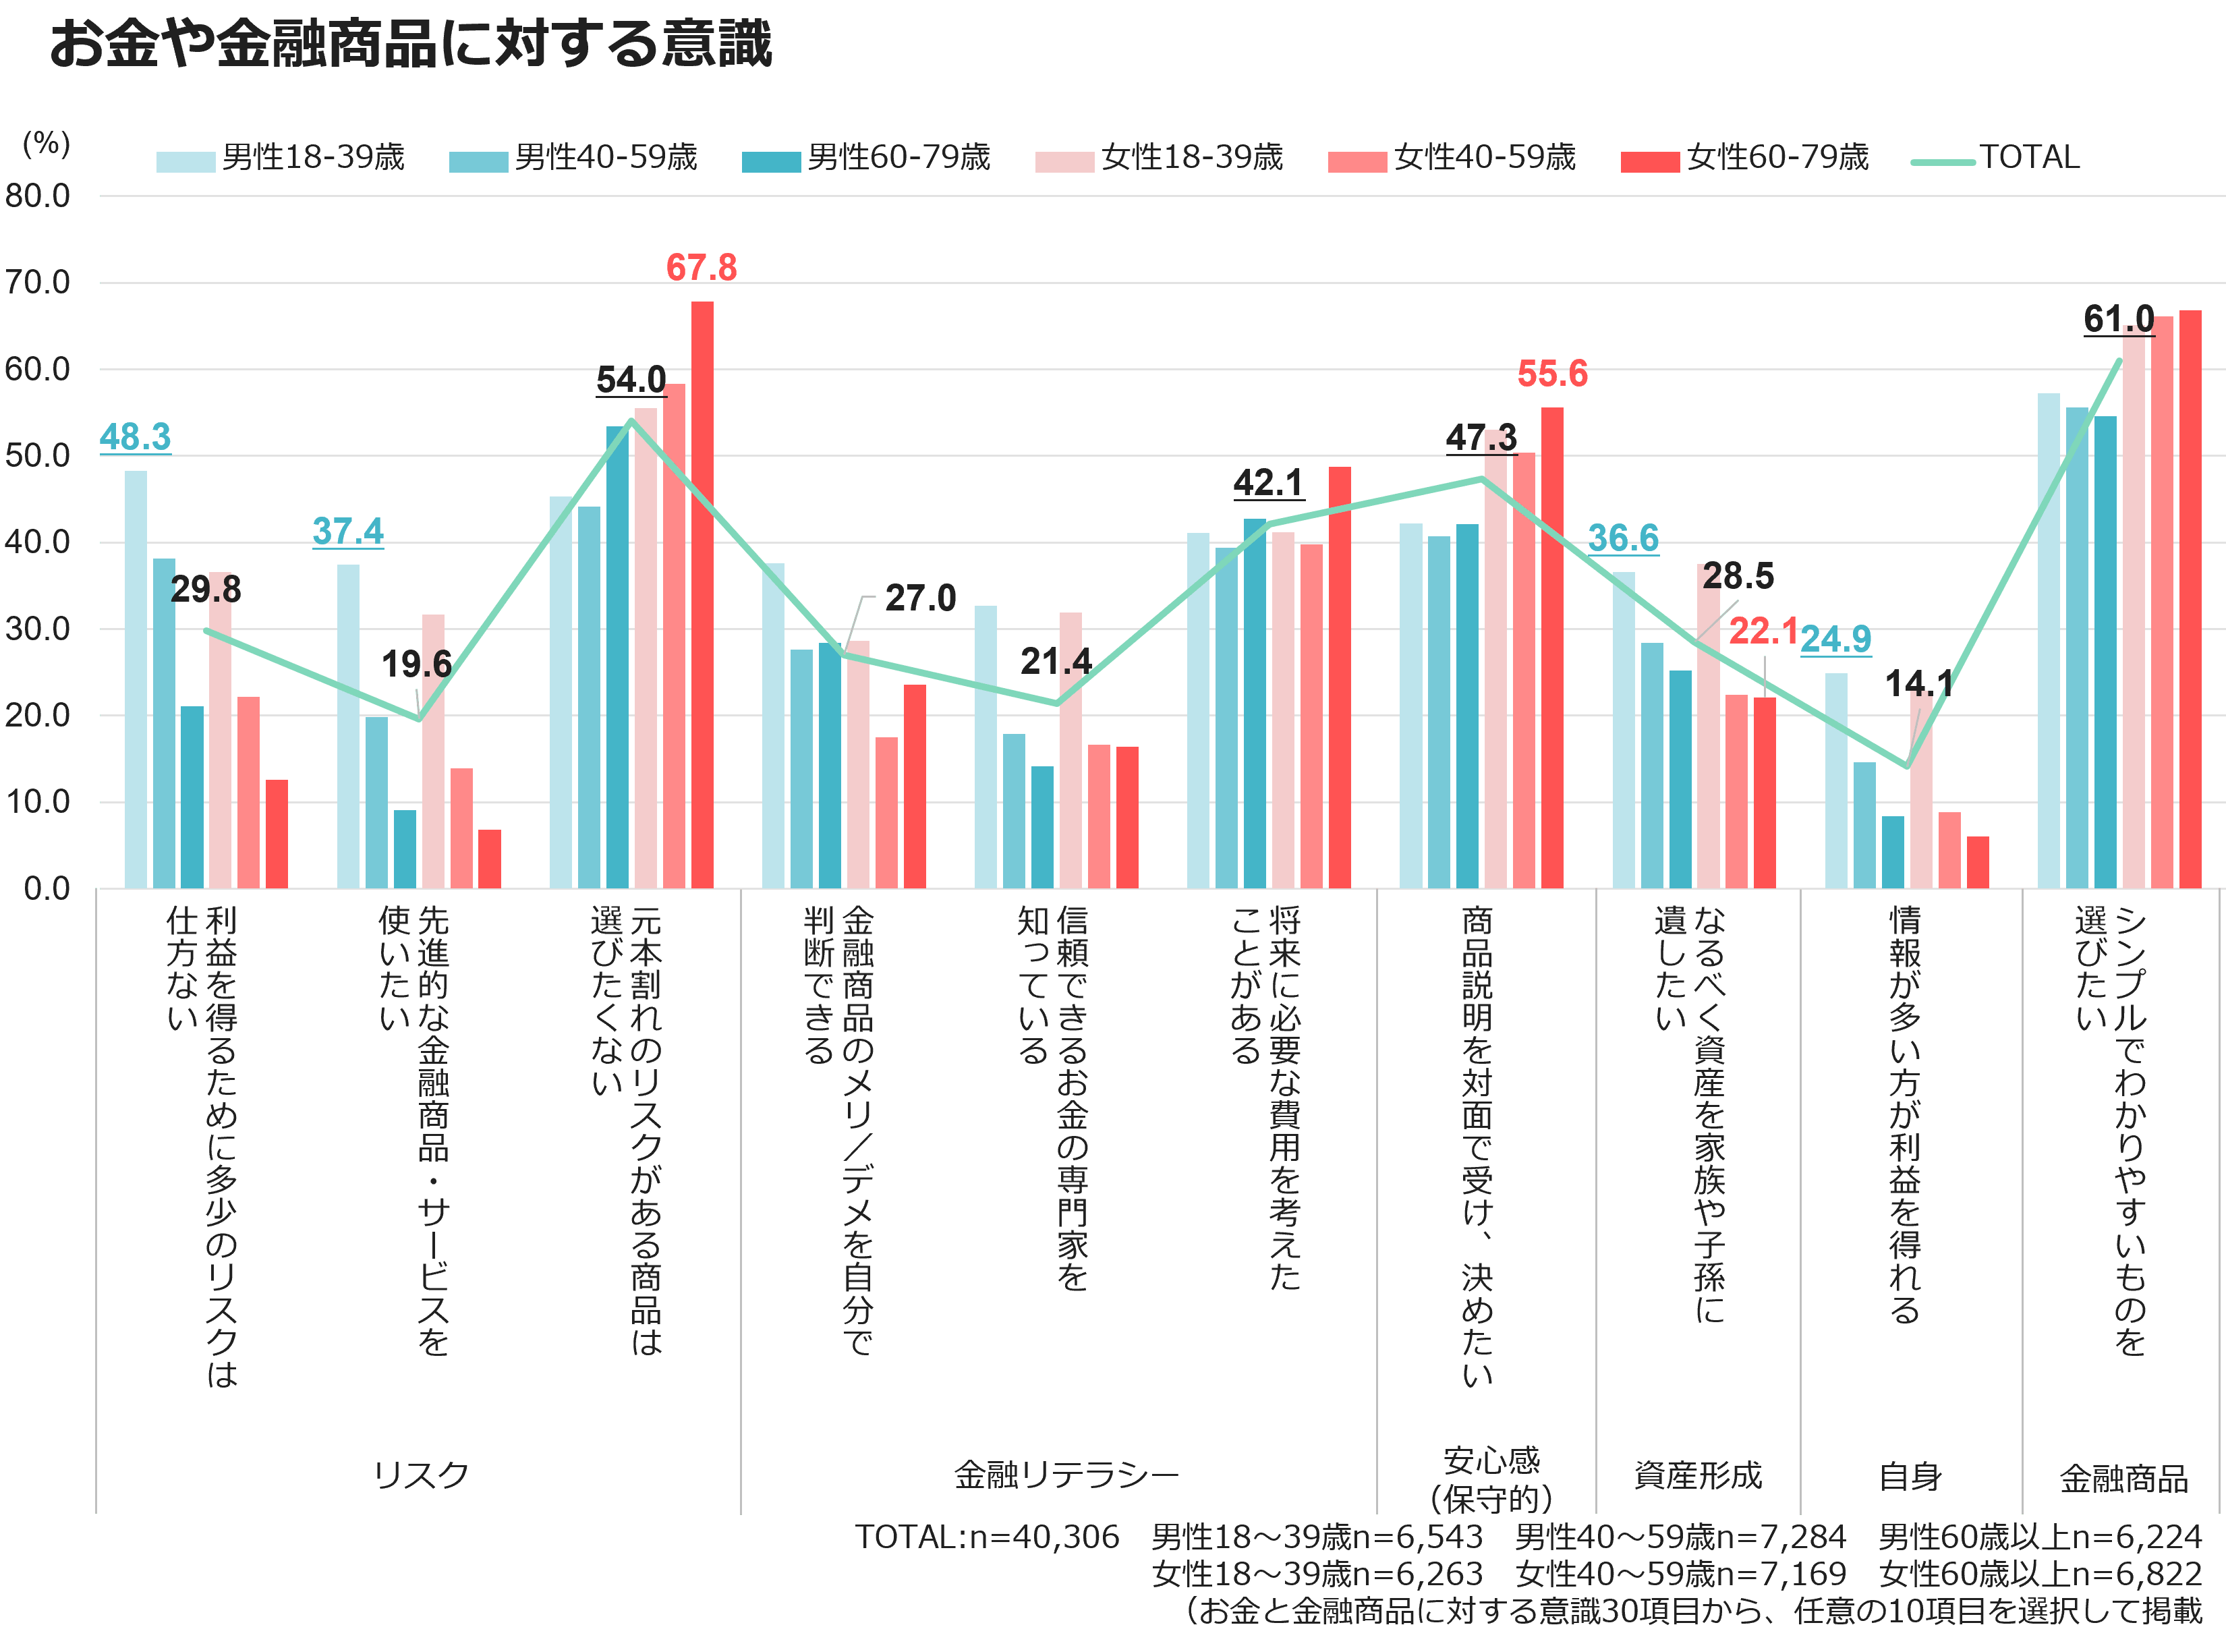
お金や金融商品に対する意識を見ると、TOTALでは「シンプルでわかりやすいものを選びたい」61.0%、「元本割れリスクがある商品は選びたくない」54.0%、「商品説明を対面で受け、決めたい」47.3%と、金融商品の選択に対して保守的な考え方が目立つ。
年代別では、18~39歳男性の「利益を得るために多少のリスクは仕方ない」は48.3%(TOTALとの差18.5ポイント)、「先進的な金融商品・サービスを使いたい」は37.4%(同17.8ポイント差)となり、若年男性には、金融商品に積極的な姿勢が見られる。
一方、60歳以上女性では「元本割れリスクがある商品は選びたくない」67.8%(同13.8ポイント差)、「商品説明を対面で受け、決めたい」55.6%(同8.3ポイント差)と、全体より保守的な傾向が強い。
また、「なるべく資産を家族や子孫に遺せるようにしたい」は18~39歳男女が全体を8~9ポイント上回り、若年層では、「家族や子孫への資産を遺したい」という意向が全体より高い傾向が見られた。
年代差は明確だが、同じ年代の中にも異なる金融価値観が存在すると考えられる。
※上記数値は、各質問の5段階尺度の「あてはまる」「まああてはまる」の合計
図表5
ただし、お金に対する価値観は、収入や保有資産、生活スタイルなど多様な背景から形成されるため、性年代だけでは捉えきれない。そこで、30項目の回答を因子・クラスター分析し、生活者を7タイプに分類した。
図表6
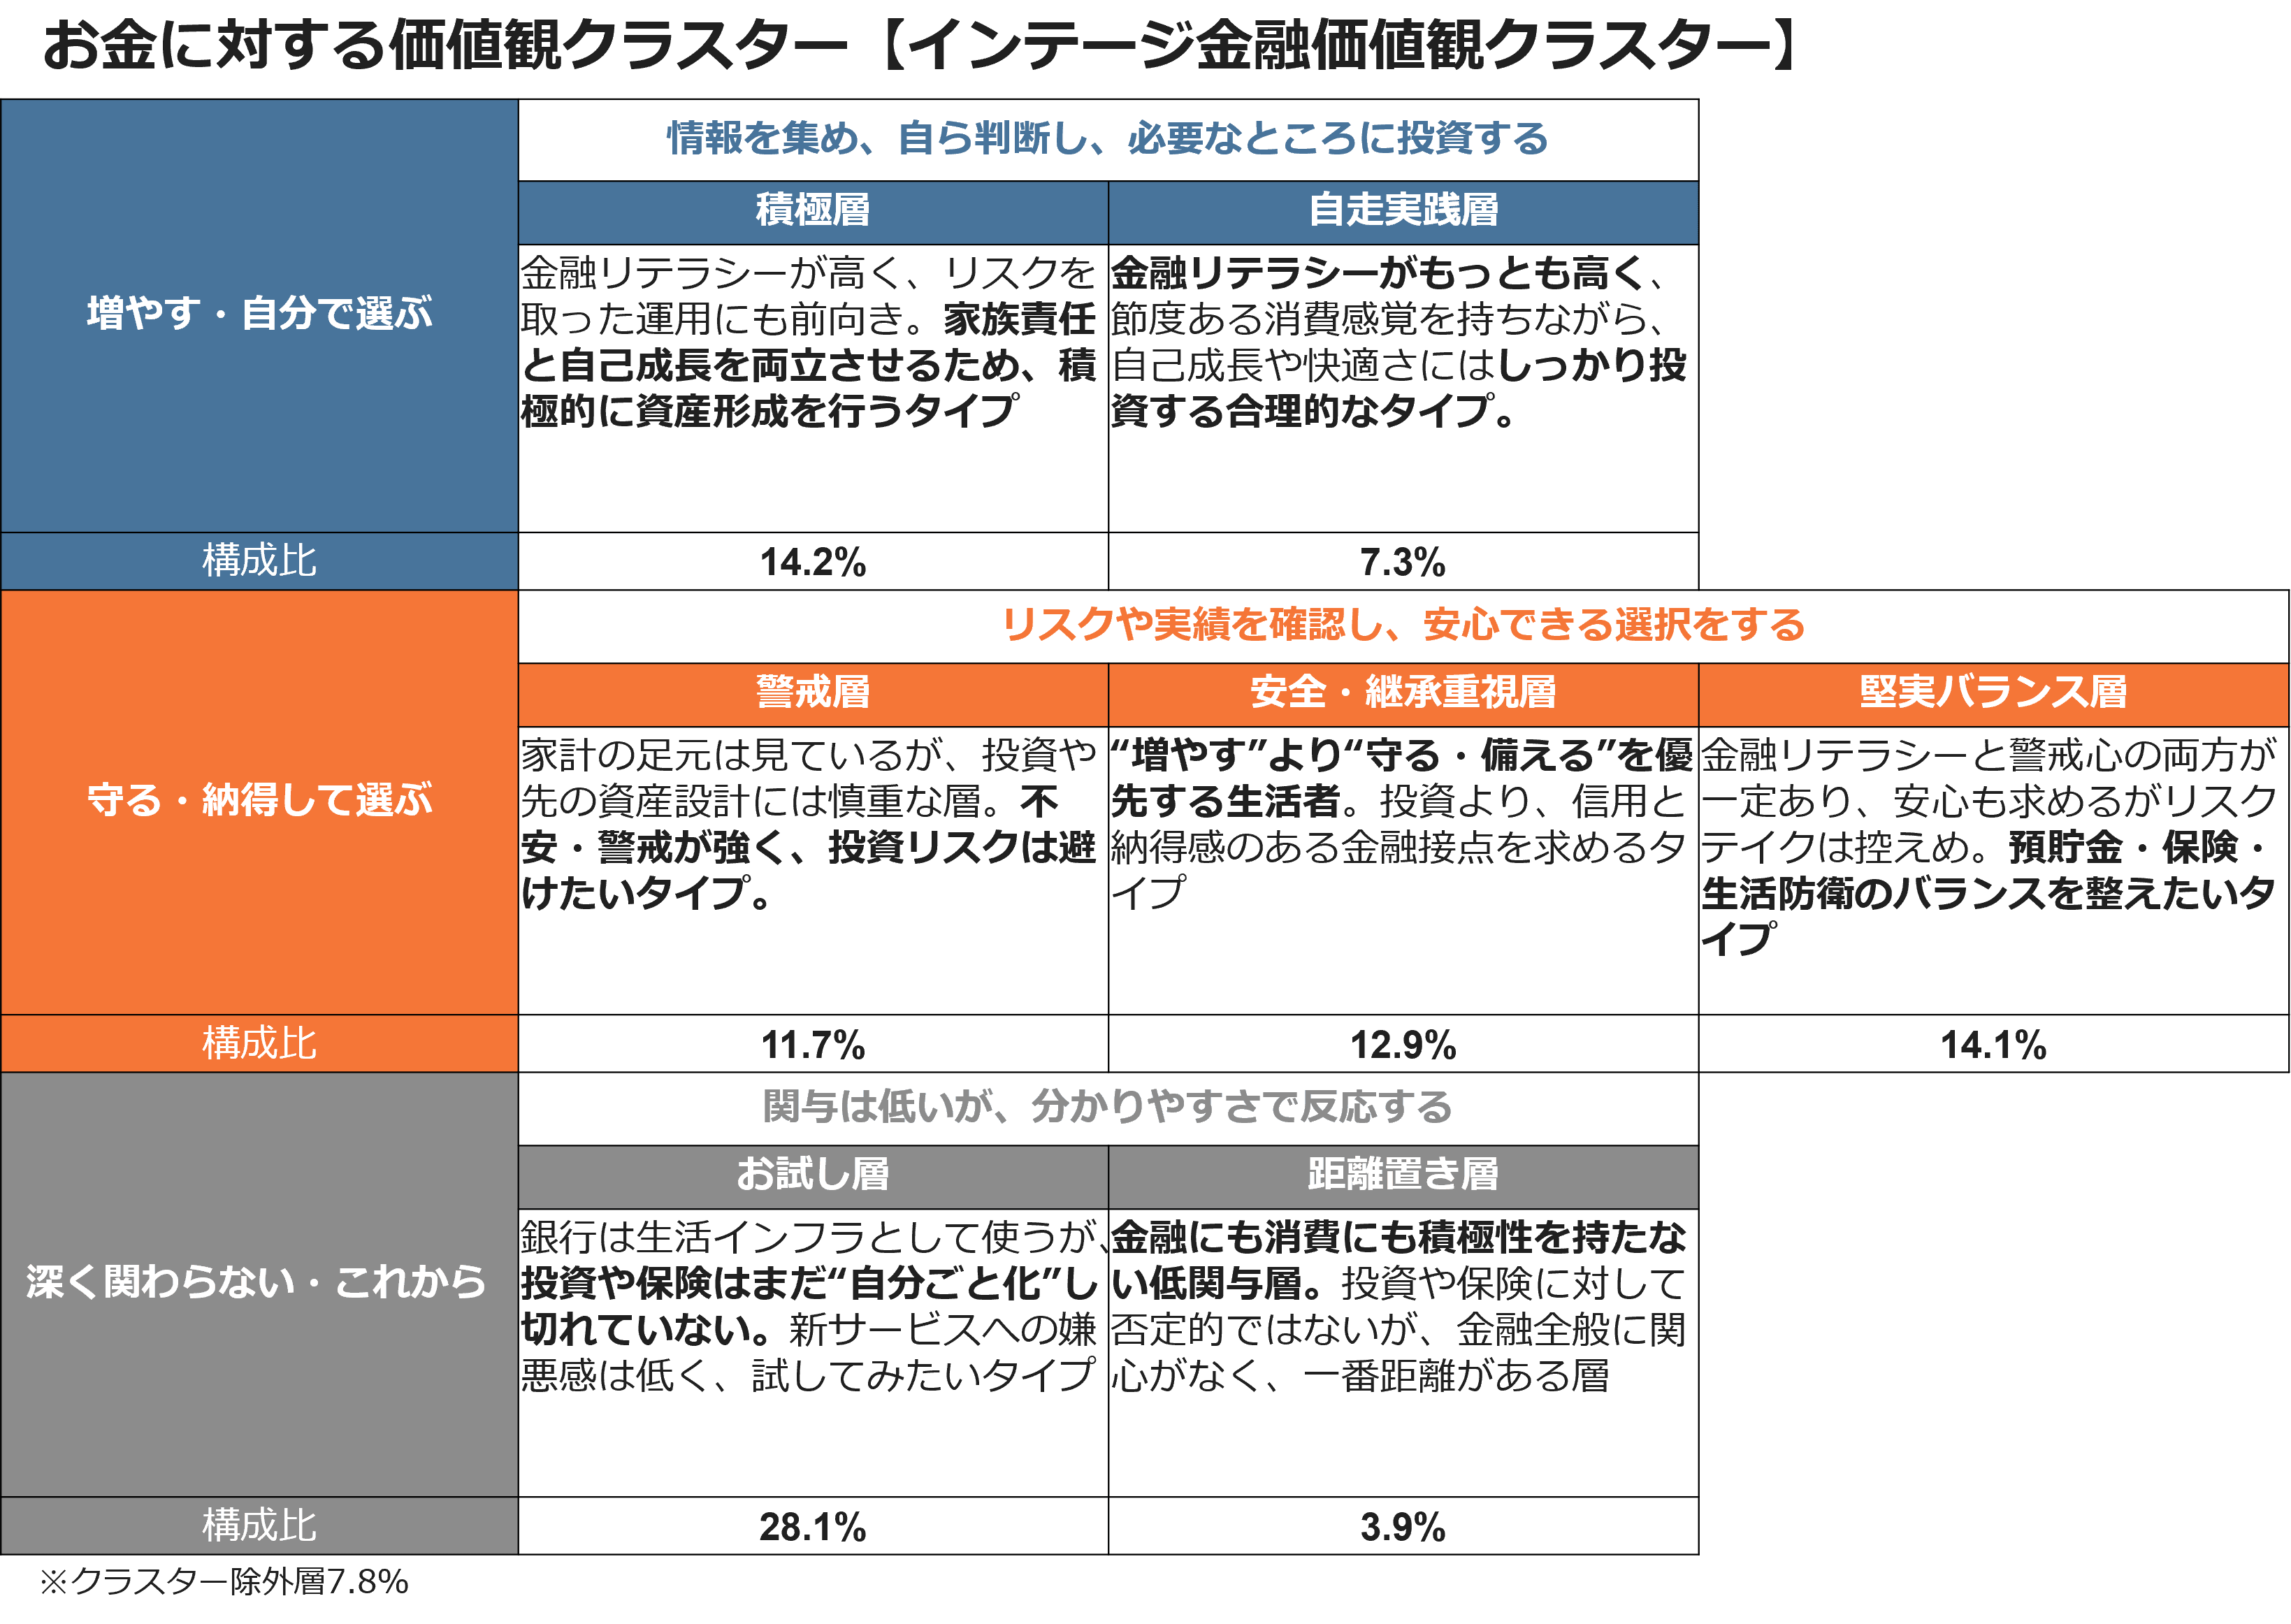
7つのクラスターは、大きく3つのグループで整理ができる。
「増やす・自分で選ぶ」
:金融リテラシーが高く、自己や家族の成長のために、自ら情報を集め、リスクを判断し、積極的に資産形成を行うグループであり、全体の約20%を占める。
「守る・納得して選ぶ」
:一定の金融知識を持ちながら、守る・備えるための警戒心も強く、十分に調べたり説明を聞いたりしたうえで、納得できる選択をするグループである。全体の約40%を占める。
「深く関わらない・これから」
:投資や保険をまだ「自分ごと化」できていない未経験者を多く含む。金融サービスにまったく関心がないわけではなく、分かりやすさや始めやすさによって、今後利用が広がる可能性のあるグループである。全体の約30%を占める。
このように、7つのタイプを比較すると、生活者が金融商品を選ぶ際には、「増やしたい」「守りたい」「自分で決めたい」「信頼できる相手に任せたい」など、異なる判断基準を持っていることが分かる。
そして、こうした判断基準は、金融商品を選ぶときだけに現れるものではない。お金は、限られた資源を何に配分するかという生活者の意思そのものである。そのため、お金に対する価値観は、商品の価格や品質をどう評価するか、何に時間やお金をかけたいか、どのような暮らしを望むかにも表れると考えられる。
この7つの金融価値観タイプは、普段の買い物や生活において、どのような違いを見せるのだろうか。
では実際に、金融価値観の違いは日常の買い物にどのように表れるのか、普段の買い物のスタイルを、前章で分類した【インテージ金融価値観クラスター】別に確認した。
お金を「増やす・自分で選ぶ」【積極層】では、「ものを買うときは、価格に見合った価値があるかよく吟味する」が75.7%と高い。さらに、「有名ブランド・メーカーのものを選ぶ」42.3%、「強いこだわりを持って選んでいる商品やサービスが多い」46.7%、「作り手の思いに共感して買う」36.6%も高く、情報を集め、自らの基準で商品を選ぶ姿が見られた。
同じく「増やす・自分で選ぶ」グループの【自走実践層】では、「気持ちのよいことや快適なことにはお金をかける」が65.1%と高い。【積極層】が商品を比較・吟味して選ぶ傾向を持つのに対し、【自走実践層】は、自分らしい生活や快適さを実現するためにお金を使う傾向がうかがえる。
一方、お金を「守る・納得して選ぶ」【堅実バランス層】では、「価格に見合った価値があるかよく吟味する」が80.9%、「多少出費が多くても品質のよい商品やサービスを求める」が51.3%となった。単に価格の安さを求めるのではなく、価格と品質のバランスを確認し、納得したうえで商品を選んでいることが分かる。
※上記数値は、各質問の5段階尺度の「あてはまる」「まああてはまる」の合計
図表7
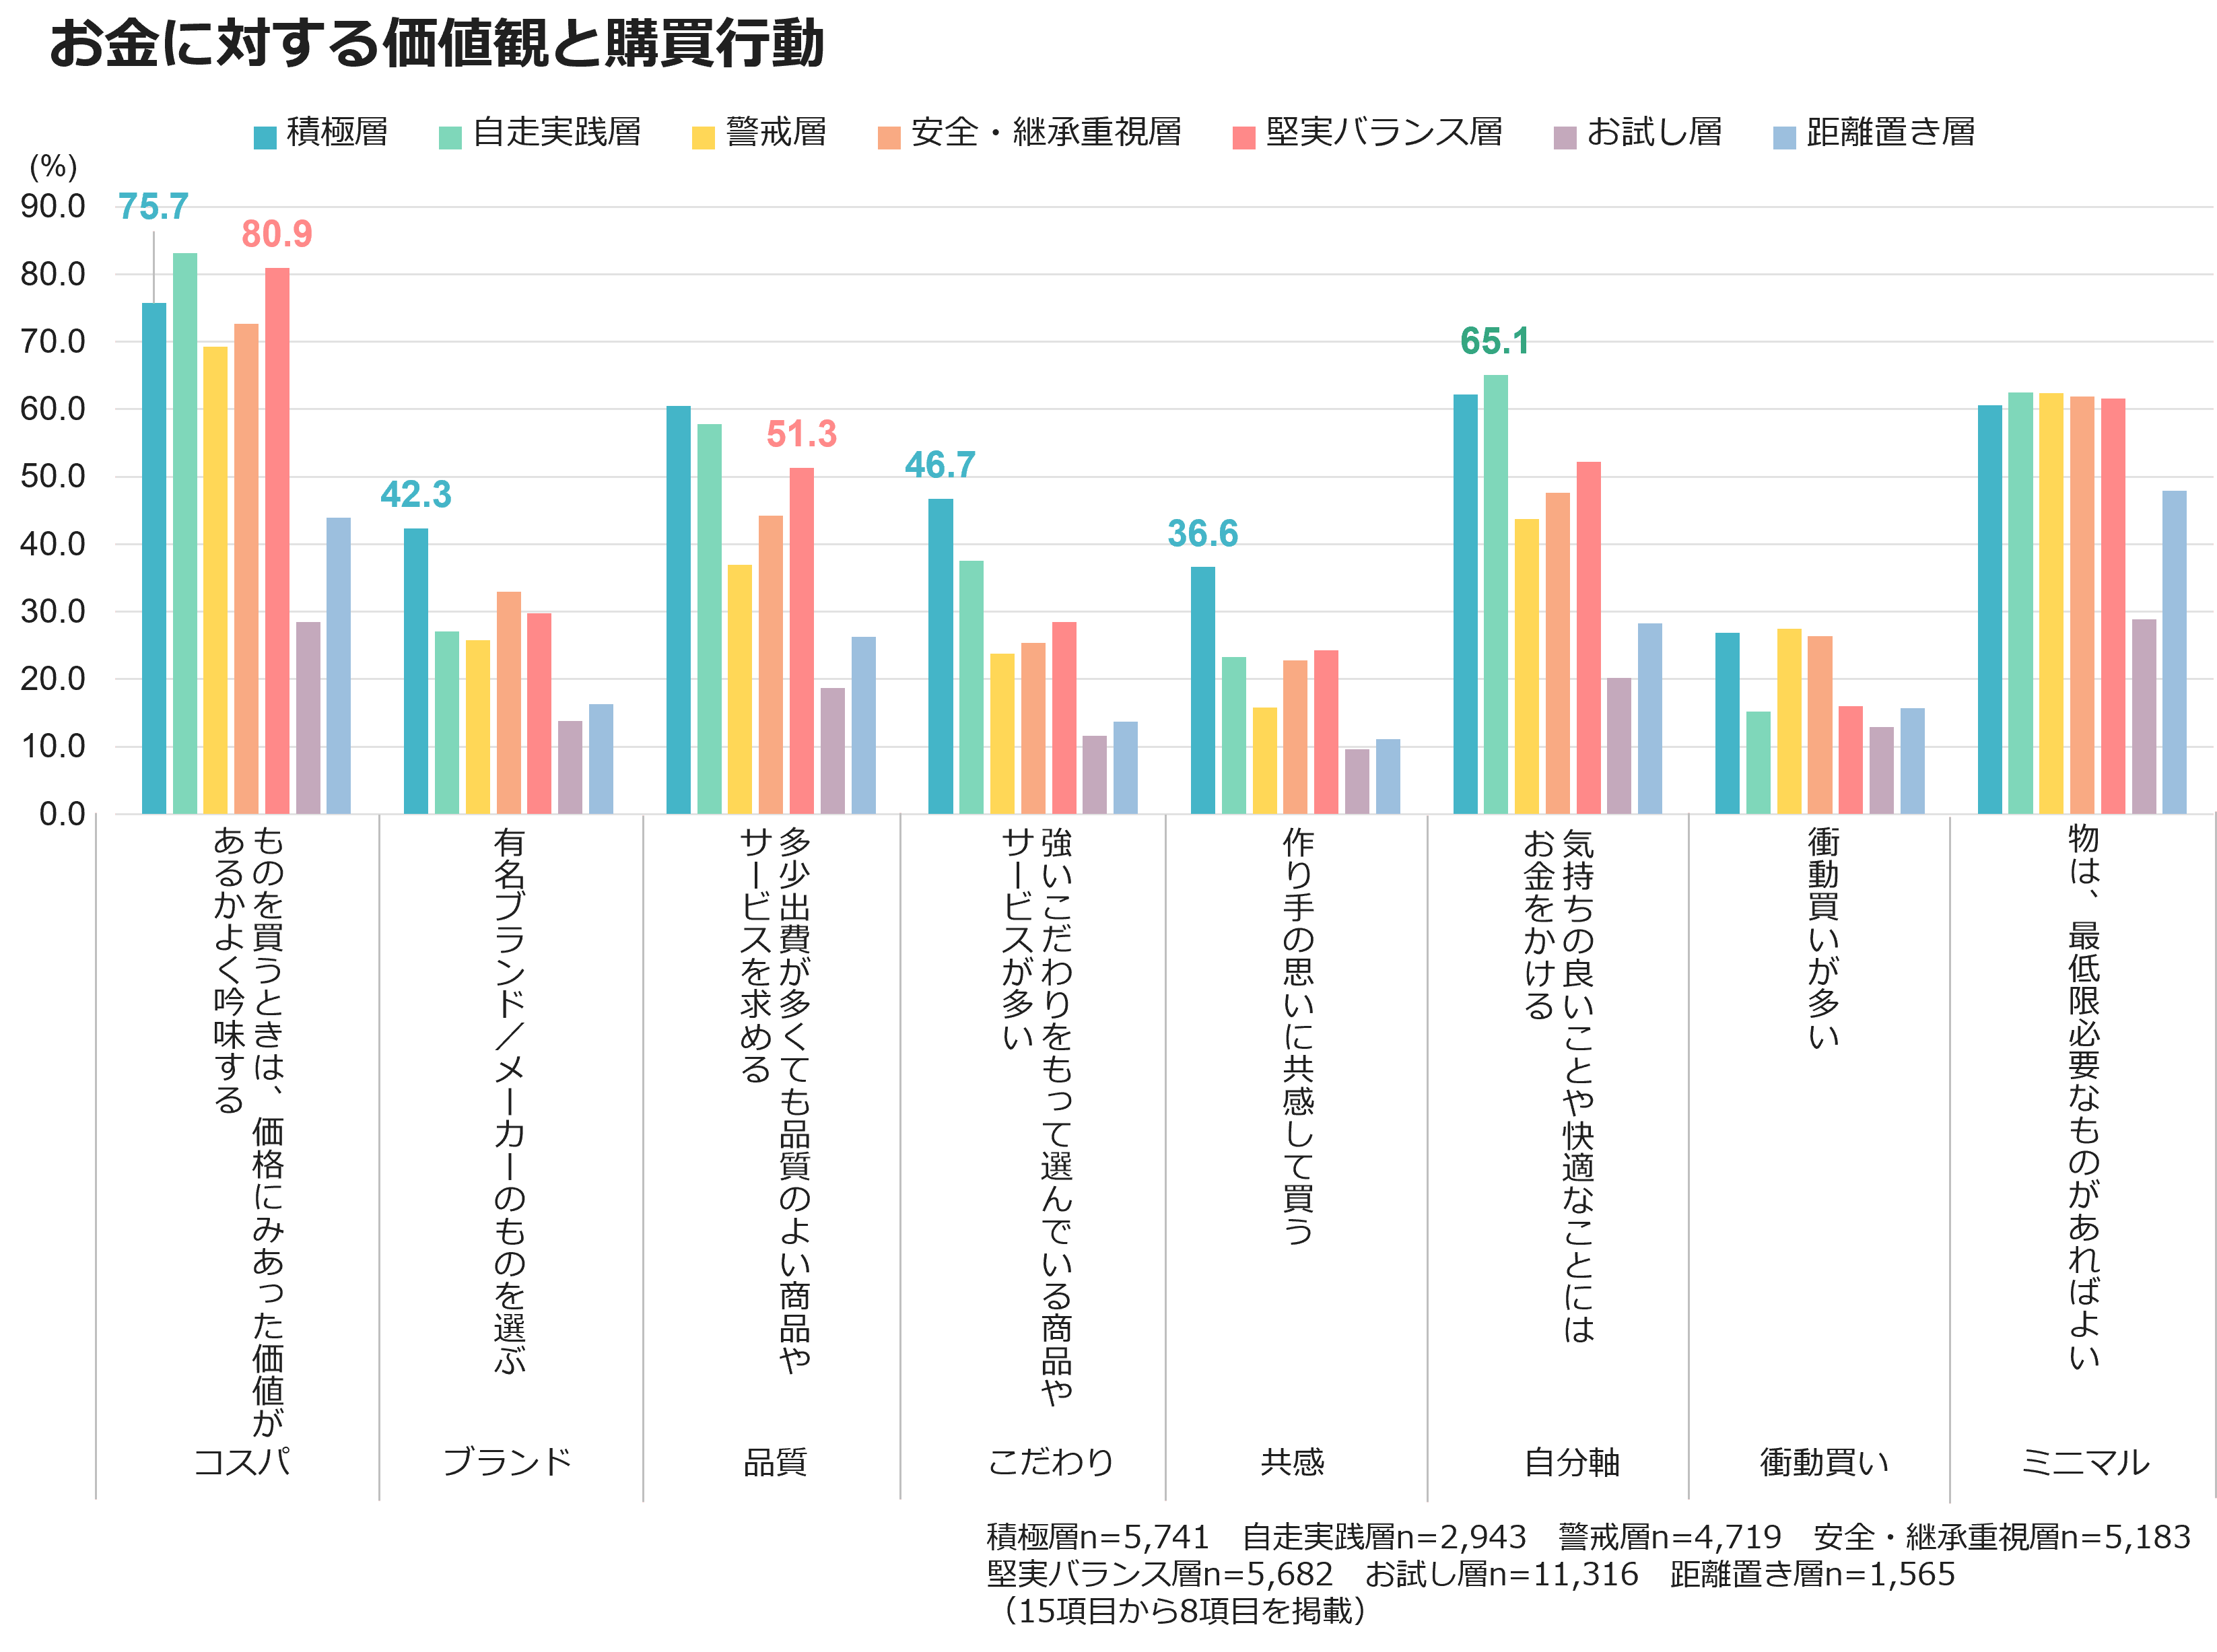
このように、金融価値観は、貯蓄や投資に対する姿勢だけでなく、価格・品質・ブランド・快適性のどこに価値を感じ、何に納得してお金を払うかという日常の購買判断にも表れている。金融価値観の3つのグループ、さらにその中の各層によっても、商品を選ぶ基準やお金の使いどころが異なることが明らかになった。
生活者を年齢や収入だけで捉えるのではなく、何に価値を感じ、どのような納得を経てお金を使うのかを把握することが、商品設計やコミュニケーションを考えるうえで重要になるのではないだろうか。
お金をめぐるサービスのデジタル化は、生活者に多くの選択肢をもたらした。一方で、選択肢が増えるほど、生活者が何を基準に選ぶのかという「価値観」の違いが重要になる。
今回の分析から、お金に対する価値観は、金融商品の選択にとどまらず、価格と品質の評価、ブランドへの反応、快適さや自己成長への支出、安定した生活や社会的信用の重視など、日常の購買行動や暮らし方とも関連していることが見えてきた。
顧客を年齢、性別、収入といった属性だけで捉えるのではなく、「増やしたいのか、守りたいのか」「自分で選びたいのか、信頼できる相手に任せたいのか」「何にならお金を使いたいのか」という視点から捉えることで、商品設計やコミュニケーションの解像度を高められるのではないだろうか。
<ダウンロードレポートのご案内>
本記事で紹介した「インテージ金融価値観クラスター」7タイプについて、金融商品選好やリスク許容度、情報収集行動を詳しく解説した無料レポートをご用意しました。金融機関の商品開発・販促設計はもちろん、価格やブランド選好など消費行動の違いにも表れるため、他業種の商品企画やコミュニケーション設計にもご活用いただけます。
<ダウンロードレポートのみ掲載項目>
・金融機関別の口座保有率(年代別)
・保有する投資性金融商品(年代別)
・現在利用している金融デジタルサービス(年代別)
・「QRコード・バーコード決済」サービス 現在利用率
・クレジットカード 現在利用率
・金融商品の情報入手先(タッチポイント)(金融クラスター別)
・金融商品の見直しタイミング(金融クラスター別)
・お金に対する価値観と「生活者価値観」
<調査概要①>2026年MAT-kit®
調査地域:日本全国
対象者条件:18~79歳男女個人
標本抽出方法:マイティモニターより適格者を抽出
標本サイズ:合計n=631,338
ウエイトバック集計:あり※
※性年代構成比を、2020年度実施国勢調査データをベースに、人口動態などを加味した2024年度の構成比にあわせてウエイトバック
調査実施時期: 2026年4月16日(木)~2026年6月11日(木)
<調査概要②>2026年金融価値観調査
調査地域:日本全国
対象者条件:18~79歳男女個人
標本抽出方法:マイティモニターより適格者を抽出
標本サイズ:合計n=40,306
ウエイトバック集計:あり※
※性年代構成比を、2020年度実施国勢調査データをベースに、人口動態などを加味した2024年度の構成比にあわせてウエイトバック
調査実施時期: 2026年2月19日(木)~2026年2月24日(火)
MAT-kit®
毎年約70万人が回答する金融サービス(生保・損保、銀行・証券)の利用状況に関するデータベース。
生活者の利用状況から市場実態、競合状況、他者推奨意向等、様々なデータが取得可能。

◆本レポートの著作権は、株式会社インテージが保有します。
下記の禁止事項・注意点を確認の上、転載・引用の際は出典を明記ください 。
「出典:インテージ「知るギャラリー」●年●月●日公開記事」
◆禁止事項:
・内容の一部または全部の改変
・内容の一部または全部の販売・出版
・公序良俗に反する利用や違法行為につながる利用
・企業・商品・サービスの宣伝・販促を目的としたパネルデータ(*)の転載・引用
(*パネルデータ:「SRI+」「SCI」「SLI」「キッチンダイアリー」「Car-kit」「MAT-kit」「Media Gauge」「i-SSP」など)
◆その他注意点:
・本レポートを利用することにより生じたいかなるトラブル、損失、損害等について、当社は一切の責任を負いません
・この利用ルールは、著作権法上認められている引用などの利用について、制限するものではありません
◆転載・引用についてのお問い合わせはこちら